
Au supermarché, Yanis, 7 ans, réclame pour la troisième fois un paquet de cartes. Et vous vous surprenez à penser : s'il avait son propre argent de poche, il choisirait lui-même, et il comprendrait peut-être que tout ne s'achète pas d'un coup. Bonne intuition. Reste à savoir quand commencer, combien donner, et comment éviter que ces quelques pièces deviennent une source de disputes.
Argent de poche : à quel âge commencer
Il n'existe pas d'âge officiel. En pratique, beaucoup de familles démarrent entre 6 et 8 ans, au moment où l'enfant sait compter et commence à comprendre qu'une pièce de 2 euros vaut plus qu'une pièce de 50 centimes. Avant, l'argent reste abstrait : un enfant de 4 ans préfère souvent trois petites pièces à un gros billet, parce qu'il y en a plus.
Le bon signal, c'est l'envie. Un enfant qui pose des questions sur les prix, qui veut payer lui-même la baguette ou qui compare deux jouets est prêt à essayer. À l'inverse, rien ne presse s'il ne s'y intéresse pas encore. Commencer à 9 ans fonctionne aussi très bien.
Combien donner, selon l'âge
La somme dépend d'abord de votre budget, et aucun montant n'est « le bon ». Voici toutefois les ordres de grandeur que l'on croise souvent en France, à prendre comme des repères d'usage, pas comme des normes :
| Âge | Repère souvent cité | Ce qu'il peut en faire |
|---|---|---|
| 6-7 ans | 1 à 2 euros par semaine | Petites envies : un sachet de billes, une carte |
| 8-9 ans | 2 à 4 euros par semaine | Économiser quelques semaines pour un magazine ou un petit jeu |
| 10-12 ans | 10 à 20 euros par mois | Gérer un mois entier, prévoir une sortie avec des amis |
Plus important que le chiffre : définir ensemble ce que cet argent couvre. S'il sert uniquement aux « extras », une petite somme suffit. Si, vers 11 ans, il doit aussi payer ses goûters à la boulangerie, le montant grimpe en conséquence. Et si votre budget ne permet qu'un euro de temps en temps, l'apprentissage reste le même : choisir, attendre, renoncer.
Chaque semaine ou chaque mois ?
Pour les plus jeunes, le rythme hebdomadaire est plus lisible. Une semaine, c'est une durée qu'un enfant de 7 ans se représente ; un mois, beaucoup moins. De plus, s'il dépense tout le lundi, il n'attend que quelques jours pour recommencer, ce qui rend la leçon supportable.
Vers 10 ou 11 ans, passer au versement mensuel l'entraîne à planifier. Il découvre alors ce que connaissent tous les adultes : le 20 du mois, il ne reste plus grand-chose. En tout cas, choisissez un jour fixe et tenez-vous-y. Un argent de poche versé « quand on y pense » perd tout son intérêt pédagogique.
Le lier aux corvées, bonne ou mauvaise idée ?
C'est la grande question des familles. Payer chaque service rendu a un effet pervers : l'enfant finit par demander « combien ? » avant de mettre la table. Beaucoup de parents préfèrent donc séparer les deux. Les tâches de la maison font partie de la vie de famille, et l'argent de poche sert à apprendre à gérer.
Rien n'empêche en revanche de rémunérer un vrai travail en plus, occasionnel et choisi : laver la voiture, aider à ranger le garage. Cela montre qu'un effort supplémentaire peut rapporter, sans transformer le quotidien en marché. Enfin, évitez de retirer l'argent de poche comme punition pour une bêtise sans rapport : il devient alors un outil de chantage, plus un outil d'apprentissage.
La tirelire à trois compartiments
Voici un outil simple qui marche bien dès 6 ans : trois bocaux, ou une tirelire à trois compartiments. Le premier sert à dépenser tout de suite. Le deuxième permet d'économiser pour un objet plus cher, dont vous pouvez coller la photo dessus. Le troisième, enfin, est pour donner : une association, un cadeau d'anniversaire pour un copain, un geste pour quelqu'un.
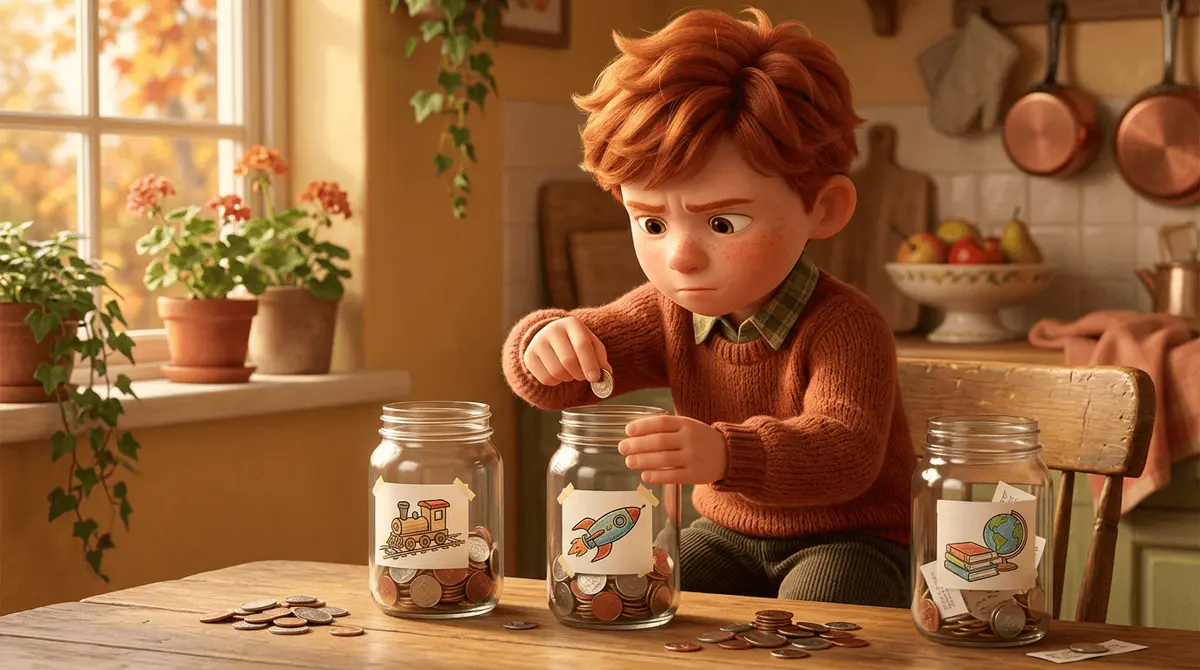
À vous de fixer la répartition avec lui, par exemple la moitié pour dépenser, le reste partagé entre les deux autres. L'enfant voit l'argent s'accumuler, ce qui rend l'épargne concrète. D'ailleurs, le jour où il paie lui-même son jeu après six semaines d'attente, il le regarde tout autrement.
Les erreurs qui font perdre l'intérêt
La plus courante : rattraper chaque erreur. Il a tout dépensé en bonbons et il pleure devant le jouet qu'il voulait ? C'est dur à regarder, mais c'est précisément là qu'il apprend. Laissez-le faire ses petits mauvais choix tant que les sommes sont petites. Ensuite, évitez de commenter chaque achat (« encore des cartes, franchement ? ») : son argent, ses choix, dans les limites que vous avez posées ensemble.
Pour aller plus loin avec des outils adaptés à chaque âge, le portail d'éducation financière de la Banque de France, Mes questions d'argent, propose des repères clairs pour les familles.
Quelques pièces, un jour fixe, trois bocaux. Le reste, c'est lui qui l'apprendra, à son rythme, une envie à la fois.